

親などから土地を相続したものの、「遠方に住んでいて使い道がない」「管理が大変で早く手放したい」とお悩みの方もいるでしょう。
相続した土地を放置すると、税金や管理費などの負担が年々重くのしかかります。
また、相続税の納税や節税特例の適用には期限があり、売却のタイミングを逃すと金銭的に大きく損をしてしまう恐れがあります。
一方で、「とりあえず急いで売ろう」と焦って進めると、利用できたはずの特例を逃してしまうケースも少なくありません。
本記事では、土地を放置するリスクから売却の流れ、節税控除や確定申告の手続きまで解説します。
神奈川県で土地売却をお考えの方へ
ウスイホームの土地売却ならこちら
目次
相続した土地を放置しつづけるリスクとは?
土地は持っているだけでもお金がかかるものです。
使い道のない土地を「とりあえずそのままにしておこう」と放置し続けると、思わぬトラブルや多額の出費を招く危険性があります。ここでは、代表的な4つのリスクを解説します。
固定資産税の上昇(特定空き家指定で最大6倍に)
住宅が建っている土地には、固定資産税が最大で6分の1、都市計画税が最大で3分の1に軽減される「住宅用地の特例」が適用されています。
しかし空き家を放置して自治体から「特定空き家」や「管理不全空き家」に指定・改善の勧告をされると、軽減特例が適用されなくなります。
「特定空き家」とは、倒壊の危険や衛生上の問題など、周辺環境に悪影響を及ぼすと自治体に認められた空き家のことです。
また、管理が不十分で将来的に「特定空き家」になる恐れがある状態のものを「管理不全空き家」と呼びます。
特例が解除されると、翌年度からの固定資産税は実質最大6倍へと跳ね上がり、経済的な負担が急増しかねません。
活用予定のない土地や空き家をそのまま放置しておくのは、税金面で大きなリスクと言えるでしょう。
管理不全による資産価値下落と近隣トラブル
人が住んでおらず管理が行き届いていない土地は、雑草が伸び放題になり、害虫の発生や不法投棄の温床になるケースもあります。
また、古い建物が残っている場合は、台風や地震によって屋根瓦が飛散したり、ブロック塀が倒壊したりすることも少なくありません。
もし管理不足が原因で近隣住民の家屋を傷つけたり、通行人にケガをさせたりした場合、土地の所有者(相続人)に対して多額の損害賠償が請求される恐れがあります。
また、荒れ果てた土地は購入希望者からの印象も悪くなり、資産価値(売却価格)が大きく下落する要因となるため注意しましょう。
土地の権利関係が複雑化し売却が困難になる
相続した土地の名義変更を行わずに放置している間に、相続人のうちの誰かが亡くなってしまうことがあります(二次相続)。
これにより、亡くなった人の配偶者や子どもへと権利が細かく枝分かれしていき、ねずみ算式に権利者の数が増えてしまいます。
不動産を売却するためには、原則として共有者全員の同意が必要です。
顔も知らない親戚や、長年疎遠になっている親族が権利者に含まれるようになると、話し合い(遺産分割協議)をまとめるのは困難になり、売りたくても売れなくなってしまうリスクが高まります。
相続登記の未完了で「10万円以下の過料」
これまで不動産の相続登記(名義変更)は任意でしたが、法律の改正により2024年(令和6年)4月1日から「相続登記の義務化」がスタートしました。
不動産を相続で取得したことを知った日から3年以内に相続登記の申請を行わなかった場合、正当な理由がない限り「10万円以下の過料(行政罰)」が科される可能性があります。
また、過去に相続して名義変更を忘れていた土地についても義務化の対象となるため、「とりあえず放置」は法律違反の対象となってしまいます。
相続した土地を売却する4つのメリット
相続した土地を早期に手放すことには、金銭面や精神面で多くのメリットがあります。
ここでは、相続土地をすぐに売却する4つの大きなメリットについて解説します。
すぐに現金化して相続税などの支払いに充てられる
相続税が発生する場合、被相続人が死亡したことを知った日の翌日から「10か月以内」に現金で一括納付するのが原則です。
相続した土地を早めに売却して現金化しておけば、その売却代金をそのまま相続税の支払いに充てることができます。
また、葬儀費用や遺品整理費用など、相続発生時に重なる急な出費にも余裕を持って対応できるようになります。
固定資産税や維持費の負担を軽減できる
不動産は所有している限り、毎年必ず「固定資産税」や「都市計画税」を納め続けなければなりません。
遠方にある土地の場合は、草刈りや樹木の剪定を業者に依頼する費用や、様子を見に行くための交通費など、見えない維持費(ランニングコスト)も発生します。
使い道のない土地を早期に売却することで、こうした毎年の出費や維持管理の負担をゼロにできます。
相続トラブルを避けやすくなる
土地などの不動産は、現金のように均等に分けることができません。
そのため、誰がどの土地を相続するかで兄弟や親族間でトラブルに発展するケースがあります。
土地を売却して現金に換え、その現金を相続人同士で分け合う「換価分割(かんかぶんかつ)」を行うことで、公平に財産を分割できる相続トラブルを未然に防ぐことができます。
特例控除で税金の負担を削減できる
土地を売却して利益(譲渡所得)が出た場合、通常は約20%〜39%の譲渡所得税が課せられます。
しかし、相続した土地の場合、期限内に売却手続きを行うことで税制上の優遇措置(特例控除)を利用できる可能性が高くなります。
たとえば、「取得費加算の特例」や「空き家の3,000万円特別控除」などは、相続発生から「3年」または「3年10か月以内」に売却することが適用条件です。
これらの特例を利用できれば、本来支払うべき税金を数百万円単位で削減できるため、売却を決めた場合は早めに行動しましょう。
相続した土地は今すぐ売却すべき? 状況別のチェックリスト
相続した土地は、状況によって「すぐに売却した方が良いケース」と「焦って売却しなくても良いケース」に分かれます。
ご自身の状況がどちらに当てはまるか、以下のチェックリストで確認してみましょう。
土地をすぐに売却した方が良いケース
以下の項目に複数当てはまる場合は、早期売却に向けて動き出すことをおすすめします。
- 将来も自分や親族が住む(活用する)予定がまったくない
- 相続税の納税資金(現金)が手元に不足している
- 毎年の固定資産税や草刈り代などの維持費が負担に感じている
- 相続開始からまだ3年以内であり、節税特例の期限に間に合う
- 遺産分割協議で揉めたくなく、現金で公平に分けたいと考えている
- 土地が遠方にあり、定期的な管理のために通うのが難しい
維持費の赤字が続いている場合や、節税のための「期限(3年以内など)」が迫っている場合は、先延ばしにするほど手元に残るお金が減ってしまいます。
土地をすぐに売却しなくても良いケース
一方で、以下のような場合はすぐに売却せず、慎重に判断しましょう。
- 将来的に自宅を建てる、または賃貸駐車場などで活用する明確な計画がある
- 相続税を支払う十分な現金があり、毎年の維持費も家計の負担にならない
- 駅前や再開発エリアなど、今後確実に土地の価値(価格)が上がると見込まれる
- まだ相続税の申告が終わっておらず、「小規模宅地等の特例」を利用する予定である
とくに注意したいのが、「小規模宅地等の特例」です。
この特例を利用すると土地の評価額を最大80%も減額できますが、同居していた子どもなどが相続する場合、原則として「相続税の申告期限(10か月)までその土地を所有・居住していること」が条件となる場合があります。
適用前に焦って売却すると特例が外れ、相続税が跳ね上がる危険があるため、税理士や不動産会社への事前相談が必須です。
参考サイト:相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
相続した土地を売却する流れと必要な手続き
相続した土地を売却する場合、通常の不動産売却の手続きに加えて、「相続特有の手続き」が必要になります。
売却に向けた事前準備から売却後の確定申告まで、5つのステップに分けて解説します。
①【売却前】遺産分割協議と相続登記(名義変更)
土地売却を進めるための前提条件が、亡くなった方(被相続人)から相続人への「名義変更(相続登記)」です。
不動産は、登記上の所有者でなければ売却契約を結ぶことができません。
1. 遺産分割協議と協議書の作成
相続人が複数いる場合は、全員で「誰がその土地を相続し、代表して売却手続きを行うのか」を話し合う「遺産分割協議」を行います。
合意に至ったら、後々のトラブルを防ぐために「遺産分割協議書」を作成し、相続人全員の署名と実印の押印(印鑑証明書の添付)を行います。
売却代金を全員で分ける「換価分割(かんかぶんかつ)」を行う場合も、この協議書への記載が必須です。
2. 必要書類の収集と相続登記の申請
名義変更を行うためには、以下の書類を揃えて土地を管轄する法務局へ申請します。
- 被相続人の出生から死亡までの連続した戸籍謄本(除籍謄本・原戸籍)
- 相続人全員の戸籍謄本および住民票
- 遺産分割協議書と全員の印鑑証明書
- 土地の固定資産税評価証明書(登録免許税の計算に使用)
3. 相続登記の義務化への対応
2024年(令和6年)4月より相続登記が義務化されており、不動産を取得したと知った日から3年以内に申請を行わない場合、正当な理由がない限り10万円以下の過料(行政罰)が科される可能性があります。
書類収集から完了まで数週間〜1か月程度かかるため、不安な場合は早めに司法書士へ相談して手続きを進めることが大切です。
②不動産会社へ査定を依頼し売却方法を決める
相続登記の準備と並行して、信頼できる不動産会社を探して土地の査定を依頼します。
1. 「机上査定」と「訪問査定」の活用
- 机上査定(簡易査定)
周辺の取引事例や公示地価などのデータをもとに、概算の価格を数日中に算出します。複数の会社へ依頼して相場感を掴むのに適しています。 - 訪問査定(現地査定)
担当者が実際に現地へ赴き、土地の形状、前面道路の幅員、隣地との境界状態、日当たり、近隣環境などを確認して正確な査定額を出します。売却を決心した段階では必ず訪問査定を行いましょう。
2. 仲介か買取かの選択
査定結果を踏まえ、ご自身の優先順位に合わせて売却方針を決定します。
- 仲介:時間をかけてでも市場相場通りの高値で売りたい方向け(売却期間:3か月〜半年程度)
- 買取:相続税の納税期限(10か月)が迫っている場合や、遠方で管理の手間をかけずすぐに現金化したい方向け(売却期間:最短数日〜数週間)
3. 媒介契約の締結と不動産会社選び
仲介で売却を進める場合は、不動産会社と「媒介契約」を結びます。
契約には「専属専任媒介」「専任媒介」「一般媒介」の3種類があり、窓口を1社に絞って手厚いサポートを受けるか、複数社に依頼するかを選びます。
不動産会社を選ぶ際は、査定額の高さだけでなく「相続土地の取引実績が豊富か」「節税特例や税金面のアドバイスをしてくれるか」といった専門性を見極めることが成功のポイントです。
参考記事:【プロ監修】不動産売却|不動産会社の選び方・見極め方のポイント
③売買契約を結び決済・土地の引渡しを行う
不動産会社が販売活動を開始し、買主が見つかったら条件交渉を経て取引を完了させます。
1. 売買契約の締結と手付金の受領
購入希望者から買付証明書(購入申込書)を受領したら、売却価格、引き渡し時期、費用負担などの条件交渉です。
双方で合意に至れば買主と「売買契約」を締結し、売買代金の5〜10%程度を「手付金」として受け取ります。
また、契約書に貼付する収入印紙代(印紙税)の負担もこのタイミングで発生します。
2. 決済・引き渡しに向けた事前準備
売買契約から引き渡し(決済)までの1〜2か月の間に、以下の引き渡し条件を整えます。
- 境界確定測量
隣地との境界線が曖昧な土地の場合、土地家屋調査士に依頼して隣地所有者の立ち会いのもと「境界確定測量」を行い、確定測量図を作成します(※費用は売主負担が一般的です)。 - 古家解体・更地化
古い建物が残っている土地を更地渡しする契約の場合、解体業者を手配して建物を撤去します。 - 残置物・不用品の撤去
建物内や敷地内に残された家具や樹木の伐採・処分を行います。
3. 決済および所有権移転・引き渡し
指定された日に買主、売主、不動産会社、司法書士が金融機関などに集まり、残代金の全額を受領します。
同時に、固定資産税・都市計画税の日割り精算を行い、司法書士が法務局へ所有権移転登記を申請して土地の引き渡しが完了します。
参考記事:土地売却の流れを解説|高く・早く売るコツや売れないときの対処法も
④【相続から10か月以内】売却代金で相続税の申告・納税を行う
相続税の課税対象となる場合、被相続人が亡くなったことを知った日の翌日から「10か月以内」に、管轄の税務署へ申告および納税を行う義務があります。
1. 期限から逆算したスケジュール管理
相続税は原則として「現金一括納付」です。手元に資金がなく、土地の売却代金をそのまま納税資金に充てる場合は、この10か月という期限から逆算して売却スケジュールを組む必要があります。
一般的な「仲介」での売却には売り出しから引き渡しまで半年程度かかるため、四十九日が過ぎたら直ちに不動産会社へ相談を開始しなければ猶予がなくなってしまいます。
2. 期限に間に合わない場合のリスクと対策
売却が長引き、10か月の申告期限を過ぎてしまうと「延滞税」や「無申告加算税」といったペナルティが課されてしまいます。
もし販売活動が難航して申告期限が迫ってきた場合は、仲介による販売活動から買い取りへと切り替え、確実に現金化して期限内に納税を完了させる方法も有効です。
3. 換価分割を行う際の注意点
売却代金を複数の相続人で分け合う「換価分割」を行う場合は、売却手続きを行った代表相続人の口座に一度代金が振り込まれ、その後各相続人へ分配されます。
遺産分割協議書に「換価分割のために代表者が売却する」旨を正しく記載しておかないと、資金移動が「贈与」とみなされ贈与税を請求される恐れがあるため注意しましょう。
⑤【売却の翌年】確定申告と税金の納付を行う
土地の売却で利益(譲渡所得)が出た場合はもちろん、「空き家の3,000万円特別控除」や「取得費加算の特例」などを利用して最終的な税金が0円になる場合であっても、売却翌年の原則2月16日〜3月15日に確定申告が必須です。
申告を怠ると特例が適用されず、多額の税金が課されるリスクがあります。
1. 確定申告の全体の流れ
- 必要書類の準備
売買契約書、諸費用(仲介手数料・測量費・解体費等)の領収書、特例適用に必要な確認書などを収集します。 - 譲渡所得の計算
売却価格から取得費(購入代金等)と譲渡費用を差し引いて利益を算出します。 - 申告書の作成・提出
国税庁HPの作成コーナー等で申告書を作成し、期限内に提出します。
2. 確定申告書の提出方法
ご自身のやりやすい方法を以下から選択します。
- e-Tax(オンライン提出):マイナンバーカードを使い自宅から24時間提出可能
- 郵送:管轄税務署へ送付(3月15日の消印有効)。
- 税務署窓口へ持参:直接提出(※申告期間中の作成会場利用は事前の整理券予約が必要)。
3. 税金の納付タイミングと方法
売却にかかる税金は「所得税」と「住民税」で支払う時期が異なります。
- 所得税の納付(3月15日まで)
税務署から納付書は送付されないため、ご自身で期限内に納付します。方法として、振替納税(4月下旬〜5月上旬引落し)、e-Taxダイレクト納付、クレジットカード決済、スマホアプリ納付(30万円以下)、ネットバンキング・ATM、コンビニ納付(30万円以下)、窓口での現金納付があります。
- 住民税の納付(翌年5〜6月頃)
確定申告データをもとに自治体が計算し、翌年5〜6月頃に届く納付書で支払います(一括または年4回分割)。
参考記事:相続不動産を売却したら確定申告は必要?税理士に依頼した場合の費用相場も紹介
参考サイト:国税庁「税金の納付」
すぐに土地を売るなら「仲介」と「買取」どちらを選ぶべき?
不動産会社を通じた売却方法には、大きく分けて「仲介」と「買取」の2種類があります。
「すぐに売却したい」と考えた場合、どちらの手法がご自身の希望に合っているかを比較して選びましょう。
【比較表】売却スピード・価格・手間の違い
| 比較項目 | 仲介(ちゅうかい) | 買取(かいとり) |
| 買主 | 一般の個人や法人 | 不動産会社 |
| 売却価格 | 市場相場に近い価格(高め) | 相場の7〜8割程度(低め) |
| 売却スピード | 3か月〜半年程度(長期化の可能性あり) | 最短数日〜数週間(確実) |
| 仲介手数料 | 必要 | 不要 |
| 近隣への周知 | 広告活動を行うため知られやすい | 直接買い取るため誰にも知られない |
高値売却を狙うなら「仲介」
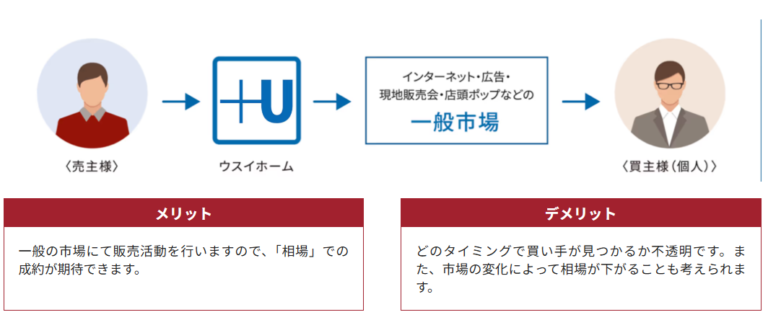
「仲介」とは、不動産会社が買主を広く探し出して、売主と買主の間を取り持ってくれる売却方法です。
最大のメリットは、市場相場での高値売却が期待できる点です。
相続税の納税資金に余裕があり、半年程度じっくり時間をかけてでも「少しでも高く手放したい」という方に向いています。
ただし、購入希望者が現れるまで売却できないため、いつ現金化できるかのスケジュールが立てにくいというデメリットがあります。
即現金化・手間なしなら「買取」
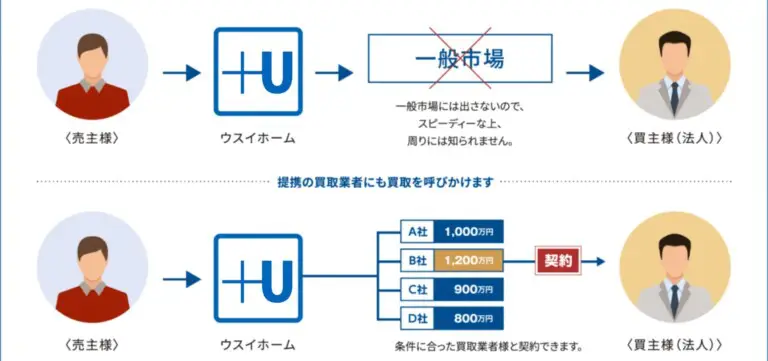
「買取」とは、不動産会社自身が直接の買主となって、土地を買い取る方法です。
買主を探す期間が不要なため、最短数日〜数週間で確実に現金化できます。
さらに不要な家具の処分(残置物撤去)や建物の解体なども不動産会社に任せたまま、現状渡しで売却できるケースがほとんどです。
その圧倒的なスピードと手間のなさから、「相続税の納税期限が迫っている」「遠方で手間をかけたくない」「古い家があり仲介では売れそうにない」といった方に最適です。
また売却価格は相場の7割〜8割程度に下がりますが、仲介手数料が不要になるという利点もあります。
参考記事:【プロ監修】不動産の売却方法を解説!高く、早く売るためのコツから注意点まで徹底網羅
相続した土地の売却にかかる税金
土地を売却した際には、売却価格がそのまま全額手元に残るわけではなく、いくつかの税金が差し引かれます。
ここでは、売却準備から決済・翌年の確定申告までに発生する主な4つの税金について解説します。
▼相続した土地の売却にかかる税金一覧
| 税金の種類 | 金額の目安・支払時期 |
| 登録免許税 | 【金額】固定資産税評価額の0.4%(※相続登記) 【時期】名義変更登記の申請時 |
| 印紙税 | 【金額】5,000円〜1万円(※令和9年3月末までの軽減税率) 【時期】不動産売買契約の締結時 |
| 譲渡所得税・住民税 | 【金額】所有5年超: 20.315% / 5年以下: 39.63% 【時期】売却翌年の確定申告期(所得税は2/16〜3/15) |
| 固定資産税・都市計画税 | 【金額】年額を引き渡し日で日割り計算 【時期】最終決済・土地引き渡し時(※買主と精算) |
相続登記や名義変更にかかる「登録免許税」
登記簿謄本の名義を変更する際に、法務局へ納める国税です。
売却の大前提として行う「相続登記」の際には、土地の固定資産税評価額の0.4%の税金がかかります。
この計算の基準となる「固定資産税評価額」は、毎年春(4〜6月頃)に自治体から送られてくる「固定資産税の納税通知書(課税明細書)」で確認できます。
もし手元に見当たらない場合は、土地がある市区町村の役所窓口で「固定資産評価証明書」を取得しましょう。
また、亡くなった親の住宅ローンなどの「抵当権」が土地に残っている場合は、売却時にそれを消すための「抵当権抹消登記」の税金(不動産1個につき1,000円)も別途かかります。
参考サイト:国税庁「登録免許税の税額表」
売買契約書にかかる「印紙税」
不動産の売買契約書を作成する際、契約金額に応じた収入印紙を契約書に貼り付けて納める税金です。
売主と買主がそれぞれ負担し、保管する契約書に1部ずつ貼付します。
現在は「軽減税率」が適用されており、一般的な不動産売却における印紙税額は以下の通りです。(※令和9年3月31日までの軽減措置)
| 記載金額 | 印紙税額 |
| 100万円を超え500万円以下 | 1,000円 |
| 500万円を超え1,000万円以下 | 5,000円 |
| 1,000万円を超え5,000万円以下 | 1万円 |
| 5,000万円を超え1億円以下 | 3万円 |
参考サイト:国税庁「印紙税額の一覧表」
売却益にかかる「譲渡所得税(所得税・住民税)」
土地の売却によって出た利益(譲渡所得)に対してかかる税金です。
売却価格から、購入時の代金(取得費)や売却にかかった諸費用(譲渡費用)を差し引いて、手元にプラスの利益が残った場合にのみ課税されます。
税率は、売却した年の1月1日時点での「所有期間」によって大きく異なります。
- 短期譲渡所得(所有期間5年以下): 税率 39.63%
- 長期譲渡所得(所有期間5年超): 税率 20.315%
【相続した土地におけるポイント】
相続した土地の場合、被相続人(亡くなった親など)が所有していた期間をそのまま引き継いで計算することができます。
親が何十年も前から所有していた実家の土地であれば、自動的に税率の低い「長期譲渡所得(20.315%)」が適用されるため、税金計算において有利になります。
参考サイト:国税庁「譲渡所得(土地や建物を譲渡したとき)」
所有期間に応じて精算する「固定資産税・都市計画税」
固定資産税・都市計画税は、毎年1月1日時点の所有者に対して1年分の税金が課せられます。
年の途中で土地を売却した場合、引き渡し日を境にして、それ以降の分を買主から「日割り精算金」として受け取るのが不動産取引の慣習です。
厳密には税金の納付ではなく「売買代金の一部」としての精算処理となりますが、手元に戻ってくるお金として覚えておきましょう。
参考記事:
【専門家監修】不動産売却の税金はいくら?かからないケースや計算方法・いつ払うかの時期を解説
相続した土地に利用できる税金控除
相続した土地を売却する際は、売却時にかかる「譲渡所得税」だけでなく、そもそもの「相続税」の負担も考慮して総合的に判断することが重要です。
要件を満たせば、以下の特例・控除を利用して税負担を大幅に削減、またはゼロにできる可能性があります。
空き家の3,000万円特別控除
親が一人で住んでいた実家を相続し、空き家となった家屋やその敷地を売却した場合、売却益(譲渡所得)から最大3,000万円を差し引くことができる特例です。
(正式名称:被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例)
利益が3,000万円以下であれば、譲渡所得税は実質ゼロになります。
【主な適用要件】
- 昭和56年(1981年)5月31日以前に建築された家屋(旧耐震基準)であること
- 相続開始から3年を経過する日の属する年の12月31日までに売却すること
- 売却前に「耐震リフォーム」をするか、「家屋を取り壊して更地」にしてから引き渡すこと
- 売却代金が1億円以下であること
※【最新の法改正による変更点】
2024年(令和6年)1月1日以降の売却からは、要件が一部変更されました。
- 売主が事前に工事しなくても、買主側が「引き渡しの翌年2月15日までに」解体や耐震工事を行えば特例の対象となりました。
- 相続人が3人以上いる場合、控除上限額は相続人1人あたりの控除上限額が3,000万円から2,000万円に引き下げられます。
以上のように要件が複雑なため、適用を狙う場合は早めに不動産会社や税理士に相談しましょう。
参考サイト:国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
取得費加算の特例
相続税を納付した人が、相続開始の翌日から「3年10か月以内」に相続した土地を売却した場合に利用できる特例です。
自身が支払った相続税のうち、売却した土地に対応する金額を、譲渡所得を計算する際の「取得費」に上乗せすることができます。
取得費が増えることで利益(譲渡所得)が圧縮され、結果として利益に課される税金(譲渡所得税)を抑えることができます。
【主な適用要件】
- 相続や遺贈により財産を取得した人であること
- その人に「相続税」が課税され、納付していること
- 相続開始の翌日から「3年10か月以内」に売却すること
期限が「3年10か月以内」と明確に決まっているため、相続税を納めた土地の売却はスピード感が重要になります。
参考記事:相続した土地を3年以内に売却すると節税できる?税金・特例・注意点を完全解説
参考サイト:国税庁「相続財産を譲渡した場合の取得費の特例」
小規模宅地等の特例(※相続税の減額特例)
こちらは土地を売った時の税金ではなく、「相続税」自体を大幅に安くする特例です。
亡くなった親の配偶者や、同居していた子どもが実家を相続する場合、330㎡(約100坪)まで土地の評価額を最大80%減額できます。
たとえば、評価額5,000万円の土地が1,000万円として計算されるため、相続税がゼロになるケースもある制度です。
なお、この特例は誰が相続するかによって「すぐに売却してよいか」の要件が異なります。
【主な適用要件】
- 配偶者が相続した場合
無条件で特例が使えるため、相続してすぐに売却しても特例は外れません。
- 同居していた子ども等が相続した場合
原則として、「相続税の申告期限(死後10か月)」まで、その家屋に居住し、かつ土地を所有し続けることが要件となります。焦って申告期限の10か月を待たずに売却してしまうと、この特例が外れ多額の相続税が発生する危険があります。
売却時期には最新の注意を払いましょう。
参考サイト:国税庁「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
【補足】ふるさと納税を活用した実質的な負担軽減
土地を売却して譲渡所得が発生した年は、ご自身の総所得金額が大きく跳ね上がります。
所得金額が増えると、それに比例して「ふるさと納税」の寄付限度額(控除上限額)も大幅に増額されます。
これを利用して寄付枠を最大限に活用すれば、普段の年では受け取れないような豪華な返礼品(お肉や海鮮、家電など)を受け取ることも可能です。
直接的な不動産売却の特例ではありませんが、生活費の節約や実質的な節税効果を得ることができます。
参考サイト:総務省|よくわかる!ふるさと納税
相続した土地の売却にかかる費用
土地の売却には、税金だけでなく各種の手数料や実費(諸費用)も発生します。売却代金の中から以下の費用を差し引いた金額が、売主の「最終的な手取り額」となります。
▼相続した土地の売却にかかる費用一覧
| 費用の種類 | 金額の目安・支払時期 |
| 仲介手数料 | 【金額】売却価格×3%+6万円+消費税 (※売却額800万円以下の場合は最大30万円+税の特例あり) 【時期】契約時〜最終決済時 |
| 測量費用 | 【金額】約40万円〜100万円 【時期】測量完了時〜最終決済時 |
| 建物解体費用 | 【金額】木造:坪単価 約3万円〜5万円 【時期】解体工事完了時(引き渡し前) |
| 残置物撤去・遺品整理費 | 【金額】数万円〜数十万円(荷物量による) 【時期】作業完了時(引き渡し前) |
| 司法書士・弁護士報酬 | 【金額】司法書士:約5万円〜15万円(相続登記等) 【時期】手続き完了時・依頼完了時 |
| 各種証明書代・その他雑費 | 【金額】数千円〜数万円 【時期】各種書類の取得時・ローン完済時 |
仲介手数料
不動産会社の「仲介」で買主を見つけてもらい、売買契約が成立した際に支払う成功報酬です。不動産会社が直接買い取る「買取」の場合は発生しません。
仲介手数料には宅地建物取引業法で上限が定められており、売買金額が400万円を超える場合、「売買金額(税抜) × 3% + 6万円 + 消費税」という速算式で計算される上限額を支払うのが一般的です。
※2024年7月の法改正により、売買金額が800万円以下の場合は最大30万円+消費税が上限となる特例が設けられています(適用には不動産会社からの事前説明と売主の合意が必要です)。
測量費用・解体費用
隣接する土地との境界線が明確になっていない場合、土地家屋調査士へ依頼して「確定測量」を行う必要があります。広さや隣地の状況によりますが、費用の目安は約40万円〜100万円程度です。
また、古家が建っている土地を「更地」にしてから引き渡す契約の場合、建物の解体費用が発生します。木造住宅の場合、坪単価3万円〜5万円程度が相場となります。
残置物撤去・遺品整理費用
家の中に残っている家具や家電、日用品などの残置物を処分する費用です。
ご自身で片付ければ無料ですが、遺品整理業者などに依頼する場合は、荷物の量に応じて数十万円程度の費用がかかります。
また、庭の雑草が酷い場合や樹木が越境している場合は、伐採・剪定費用も追加で必要になることがあります。
司法書士・弁護士への報酬
土地を売却する前には、前提として相続登記を完了させておく必要があります(2024年4月より相続登記は義務化されています)。
相続登記や抵当権抹消登記の手続きを司法書士に依頼する場合、司法書士への報酬目安は5万円〜15万円程度です。
このほかに、登記所に納める税金である「登録免許税」等の実費が別途かかります。売買による所有権移転登記費用は買主負担が一般的です。
また、遺産分割協議で相続人同士の意見が対立し、弁護士を介入させて調停や交渉を行う場合は、数十万〜数百万円単位の着手金や報酬金が発生するため注意しましょう。
各種書類の取得費やローン返済手数料
売却手続きにあたって、役所や法務局で印鑑証明書、住民票、戸籍謄本、登記事項証明書(登記簿謄本)などを取得するための発行手数料が数千円程度かかります。
また、相続した土地のローンがまだ残っており売却代金で完済する場合は、金融機関に対して「繰り上げ返済手数料(数千円〜数万円)」を支払う必要があります。
参考記事:
【専門家監修】不動産売却の費用一覧│目安や計算方法、安く抑えるコツまで解説
ウスイホームの相続した土地の売却事例
神奈川県(横浜・横須賀・湘南エリア)に密着し、豊富な不動産取引実績を持つウスイホームでの相続土地の売却事例をご紹介します。
横須賀の相続した土地の売却事例
相続土地の売却事例①:横須賀市・30代男性
| 土地の状態 | 古屋付き土地 |
| 土地面積 | 約180㎡ |
| 売却価格 | 約2,500万円 |
| 売却期間 | 約2週間 |
| 売却時期 | 2026年5月 |
相続土地の売却事例⓶:横須賀市・40代男性
| 土地の状態 | 更地 |
| 土地面積 | 約170㎡ |
| 売却価格 | 約2,800万円 |
| 売却期間 | 2か月 |
| 売却時期 | 2025年9月 |
横浜市の相続した土地の売却事例
相続土地の売却事例①:横浜市金沢区・50代女性
| 土地の状態 | 古屋付き土地 |
| 土地面積 | 約170㎡ |
| 売却価格 | 約3,000万円 |
| 売却期間 | 約2か月 |
| 売却時期 | 2025年12月 |
相続土地の売却事例⓶:横浜市南区・70代女性
| 土地の状態 | 古屋付き土地 |
| 土地面積 | 約185㎡ |
| 売却価格 | 約3,500万円 |
| 売却期間 | 約2か月 |
| 売却時期 | 2025年12月 |
湘南の相続した土地の売却事例
相続土地の売却事例①:茅ヶ崎市・60代女性
| 土地の状態 | 古屋付き土地 |
| 土地面積 | 約100㎡ |
| 売却価格 | 約6,500万円 |
| 売却期間 | 約2か月 |
| 売却時期 | 2025年7月 |
相続土地の売却事例⓶:藤沢市・60代男性
| 土地の状態 | 古屋付き土地 |
| 土地面積 | 約190㎡ |
| 売却価格 | 約3,500万円 |
| 売却期間 | 約2か月 |
| 売却時期 | 2025年10月 |
相続した土地をすぐに売却する場合のよくある質問
相続税の申告期限(10か月)までに売却を間に合わせるコツはありますか?
A. すぐに不動産会社へ相談し、時間に余裕がなければ「買取」を検討しましょう。
名義変更や土地の測量には時間がかかるため、早めの行動が大切です。
10か月以内にどうしても現金化したい場合、買主を探す手間がない不動産会社による「買取」が確実な選択肢になります。
ただし、仲介で売るより価格が安くなりやすいため、売却金額とスピードのどちらを優先するかを検討した上で選びましょう。
古家や建物が残っている土地は解体してから売るべきですか?
A.自己判断で急いで解体するのはおすすめしません。
建物を取り壊すと、翌年から固定資産税の優遇がなくなり税金が跳ね上がるリスクがあります。
また、「古家付き土地」としてそのまま売り出した方が、リノベーション希望の買主が見つかるケースもあります。
税金の特例適用も絡むため、解体を行うかどうかは必ず不動産会社に相談しましょう。
相続登記が完了していなくても、売却活動は始められますか?
A.不動産会社への査定依頼や売却活動自体は、相続登記が完了していなくても始められます。
ただし、買主と売買契約を結び、最終的に土地を引き渡す日(決済日)までには、必ず相続登記を完了させてご自身の名義にしておく必要があります。
相続した土地をすぐに売却した方が良いケースはありますか?
A. 使い道がなく維持費が負担になっている場合や、税金が安くなる特例の期限が迫っている場合は早めの売却を検討しましょう。
毎年の固定資産税や草刈り代がかさむ、相続税を払う現金が手元にない状況であれば、早めに売り出すのが現実的です。
また、「取得費加算の特例(相続開始から3年10か月以内)」や「空き家の3,000万円特別控除(相続開始から3年後の12月31日まで)」の期限が迫っている場合は、期日に遅れないようスケジュールに余裕をもって準備しましょう。
兄弟などで共有名義になっている土地でもすぐに売却できますか?
A.名義人全員の同意と契約時の署名・捺印が揃っていれば売却できます。
反対している方が一人でもいると、共有名義の土地を売ることはできません。
トラブルを避けて売却を進めるためにも、最初の遺産分割の話し合いで「誰か一人の名義にする」か「売ってお金で分ける(換価分割)」のどちらかに方針を固めておきましょう。
相続した土地の売却ならウスイホームにご相談を
相続した土地の売却は、通常の不動産取引とは異なり、税金の特例要件や法律手続きが複雑に絡み合います。
判断を間違えると、支払う税金が数百万円単位で変わってしまうことも珍しくありません。
ウスイホームは、1976年の創業以来、横浜・湘南・横須賀エリアに密着し、数多くの土地売却をサポートしてまいりました。
高値売却を目指せる仲介はもちろん、最短で手間なく現金化できる買取にも対応しているため、ご希望に合わせた最適なプランの提案が可能です。
地域事情を熟知した専門スタッフが、提携する税理士や司法書士と連携しながらワンストップで丁寧に対応いたします。
査定やご相談は無料で承っておりますので、まずはお気軽にウスイホームへお問い合わせください。
▼相続した土地売却についてのお問い合わせはこちら▼
相続・借地権・底地に関する 専門相談窓口 - 横浜・湘南・横須賀の不動産のことならウスイホーム
相続土地は放置せず早期売却へ!特例期限と売却手法を見極めよう
相続した土地は、放置し続けると固定資産税の負担増、資産価値の下落、親族間の権利トラブルなど様々なリスクを抱え込むことになります。
活用する予定がないのであれば、早期に売却して現金化し、維持費の負担を抑えましょう。
売却する際には、相続税の申告期限(10か月)や各種控除の適用期限(3年以内など)を意識し、ご自身の状況に合わせて「仲介」か「買取」かを見極めることが重要です。
税金や諸費用、手取り額のシミュレーションには専門的な知識が必須になります。
一人で抱え込まず、早い段階で実績のある不動産会社へ相談しながら、後悔のないスムーズな売却を進めましょう。
| 監修者 海沼 仁(カイヌマ ヒロシ) ウスイホーム株式会社 代表取締役社長 【経歴】 大学時代は不動産評価論を専攻。 卒業後、1997年にウスイホーム株式会社入社。売買仲介部門の新人賞を受賞。 2001年、新店の上大岡店店長に就任。以降、各店店長を歴任。特に新店舗の立ち上げを得意とし、後にエリアマネージャーに抜擢される。 2012年より取締役に就任。主に横浜、湘南エリアでの商圏拡大に尽力している。 2021年には創業45周年を機に、SDGs推進に取り組む「ウスイグループSDGs宣言」を制定。地域貢献活動にも力を入れている。 2025年4月、ウスイホーム株式会社代表取締役社長に就任。 地域密着型営業で築き上げてきた不動産業界のキャリアと実績から、顧客の信頼も厚く、幅広い人脈を持つ。著名人・有名人からの相談や紹介も多い。 【資格】 宅地建物取引士 CPM(米国不動産経営管理士) 日本RSP協会 不動産仲介士 試験問題監修委員 |
| 執筆者 ウスイホーム株式会社 広報チーム 1976年に神奈川県で創業。横浜・湘南・横須賀エリアで多くの方々の土地売却をサポートさせて頂いております。長年にわたり蓄積してきた知見を活かし、土地の売却を検討する際に役立つ情報を発信しています。 お問い合わせURL https://www.usui-home.com/contact |
関連記事
-
土地売却
 公開日: 2026.10.13
不動産を活用した相続税対策とは?節税の仕組みや注意点をわかりやすく解説
不動産を活用した相続税対策について、節税につながる仕組みや小規模宅地等の特例、賃貸による評価減をわかりやすく解説します。メリット・デメリットや購入時の注意点、相続後の管理・遺産分割、2027年からの貸付用不動産の評価ルールまで紹介します。
-
土地売却
 公開日: 2026.10.13
土地売却で取得費が不明な場合はどうする?調べ方や税金の計算方法を解説
土地売却で取得費が不明でも、概算取得費を使えば確定申告は可能です。取得費の調べ方や売却価格の5%で計算する方法、税負担への影響、相続した土地の取得費の考え方までわかりやすく解説します。
-
土地売却
 公開日: 2026.10.09
相続した不動産に不動産取得税はかからない?課税されるケースや税金を解説
相続による不動産の取得には、不動産取得税はかかりません。本記事では、非課税になる理由や生前贈与・死因贈与・遺贈で課税されるケース、軽減措置を解説。相続税・登録免許税・固定資産税のほか、相続登記の期限や必要書類も紹介します。
-
土地売却
 公開日: 2026.10.09
相続した不動産に査定は必要?評価額との違いや依頼方法を解説
相続した不動産に査定が必要な理由をはじめ、相続税評価額・固定資産税評価額との違い、遺産分割や売却での活用方法を解説します。机上査定・訪問査定の違いや必要書類、複数社へ査定を依頼する際の比較ポイントまでわかりやすく紹介します。
-
土地売却
 公開日: 2026.10.09
相続放棄した不動産はどうなる?手続きや管理義務・全員が放棄した場合も解説
不動産の相続放棄では、不動産だけを選んで放棄することはできません。本記事では、相続放棄を検討したいケースや手続き、放棄後の保存義務、相続人全員が放棄した場合の不動産の扱い、相続土地国庫帰属制度との違いまでわかりやすく解説します。
-
土地売却
 公開日: 2026.10.09
相続した不動産の評価額はどう調べる?土地・建物の計算方法をわかりやすく解説
相続した不動産の評価額の調べ方をわかりやすく解説します。土地・建物・マンションの相続税評価額の計算方法や、借地権・貸宅地・貸家建付地の評価、自分で調べる際の注意点まで紹介します。
-
土地売却
 公開日: 2026.10.05
土地売却で名義変更は必要?相続・住所変更から所有権移転登記まで解説
土地売却で必要な名義変更について解説します。相続登記や住所・氏名変更登記が必要なケース、所有権移転登記の流れや必要書類、登録免許税・司法書士費用の目安までわかりやすく紹介します。
-
土地売却
 公開日: 2026.10.05
土地売却で境界線の確認は必要?確定測量の費用や境界トラブルも解説
土地売却で境界線の確認は必要なのか、確定測量が必要なケースや確認方法、費用・期間の目安を解説します。越境や境界標、隣地との境界トラブルを防ぐポイントもわかりやすく紹介します。
-
土地売却
 公開日: 2026.10.05
土地は売る・貸すのどっちが得?メリット・デメリットや収益を比較
土地は売る・貸すのどっちが得かを、メリット・デメリットや収益の違いから比較。売却時の手取り額と賃貸時の年間収支をシミュレーションし、それぞれに向いているケースや判断ポイントをわかりやすく解説します。


