

住宅ローン控除を受けるにあたっては、「いつまでに契約・入居すればよいのか?」「控除は何年間受けられるのか?」など、期限に関する正しい知識が必要です。
時期を把握しておくことで、住宅購入に向けた準備をスムーズかつ安心して進めることができます。
本記事では、入居・契約・確定申告の各タイミングを中心に、住宅ローン控除の適用期間や手続きについてわかりやすく解説します。
神奈川県で一戸建て・マンション購入をお考えの方へ
新築・中古の一戸建て、中古マンションならこちら
目次
住宅ローン控除とは?
住宅ローン控除は、住宅購入時の税負担を軽減できる制度です。ここからは、制度の基本や仕組みについてわかりやすく解説します。
住宅ローン控除の基本
住宅ローン控除(住宅借入金等特別控除)は、新築・中古住宅やリフォームなど、一定の条件を満たす住宅を取得し、自ら居住する場合に適用される税制優遇制度です。
「住宅ローン控除」や「住宅ローン減税」といった言葉は、一般的に同じ制度を指します。
内容としては、年末時点の住宅ローン残高に0.7%を掛けた金額が、原則10年間(条件により最大13年間)所得税から控除される仕組みです。
ただし、適用を受けるには、住宅の床面積や年収、ローンの返済期間など、いくつかの要件を満たす必要があります。
また、住宅ローン控除は制度改正によって内容が変わるため、常に最新の情報を確認することが重要です。
住宅ローン控除の節税イメージ
住宅ローン控除によって、どの程度の節税効果があるのかを事前にイメージしておくことはとても重要です。
たとえば、年末時点のローン残高が3,000万円の場合、控除額は「3,000万円 × 0.7% = 年間21万円」となり、10年間で合計210万円の所得税が軽減される計算になります。
認定住宅などの条件を満たせば、控除期間が13年に延長され、さらなる節税が期待できます。
また、住宅の性能や世帯条件に応じて、借入限度額が引き上げられる仕組みもあります。
たとえば、長期優良住宅やZEH水準省エネ住宅の場合、一般の住宅よりも高い上限が設定されており、子育て世帯・若者夫婦世帯にはさらに手厚い優遇が適用されます。
これにより、控除額がより多くなるケースも少なくありません。
住宅ローン控除はいつまで?
住宅ローン控除を受けるには、「いつまでに入居するか」が非常に重要なポイントです。
ここからは、入居期限や控除期間、適用条件など、期限に関する基本情報を詳しく解説していきます。
原則として2030(令和12)年12月末までの入居が対象
現在の制度では、原則として2030年(令和12年)12月31日までに入居すれば、住宅ローン控除の対象となります。
ただし、2024年(令和6年)1月以降に建築確認を受けた新築住宅については、省エネ基準を満たしていない場合、住宅ローン控除を受けることができません。
また、住宅の引き渡し日または工事完了日から6か月以内に入居していることも要件のひとつです。
新築、買取再販、中古住宅、リフォームなど、住宅の種類によって細かな要件が異なるため、事前に個別の条件を確認することが重要となります。
加えて、令和10年(2028年)以降に建築確認を受ける省エネ基準適合住宅については、原則として住宅ローン控除の適用対象外となる点にも注意が必要です(登記簿上の建築日付が令和10年6月30日までのものは例外的に対象)。
さらに、令和10年以降に入居する場合、土砂災害特別警戒区域などの災害レッドゾーン内に建てられた新築住宅は、住宅ローン控除の対象外です。
住宅ローン減税はこれまでも税制改正により内容が見直されてきた制度であるため、購入や入居の時期が近づいた段階で、必ず最新の制度内容を確認するようにしましょう。
控除期間は何年?
住宅ローン控除の適用期間は、住宅の種類や省エネ性能、入居した時期によって異なります。
新築住宅や買取再販住宅のうち、認定長期優良住宅やZEH水準省エネ住宅、省エネ基準適合住宅など一定の省エネ性能を満たす住宅については、原則として最大13年間の控除を受けることが可能です。
一方、省エネ基準に適合しない住宅(経過措置の対象となるもの)や、一般的な既存住宅では、原則10年間が控除期間の上限となります。
また、控除期間や適用内容は「いつ入居を開始したか」も重要な判断基準です。
制度は税制改正により見直しが行われており、令和5年(2023年)までに入居した場合と、令和6年(2024年)以降に入居した場合では、省エネ要件や控除内容が異なります。
さらに、令和8年(2026年)以降に入居するケースでは、省エネ性能の高い既存住宅について控除期間が13年に拡充されるなど、新たな措置も設けられています。
なお、住宅ローン控除を継続して受けるためには、控除期間中に毎年所定の手続きを行うことが必要です。
初年度は確定申告が必須となり、2年目以降は勤務先での年末調整、または還付申告によって控除を受けることになります。
あわせて、控除期間中は引き続きその住宅に居住していることも、適用条件の1つとなります。
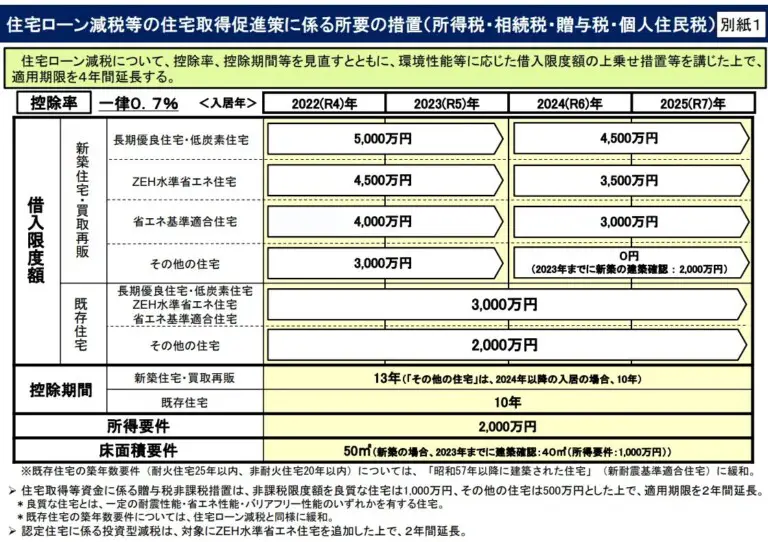
【早見表】借入限度額・控除率・床面積要件
住宅ローン控除を受けるには、借入限度額や床面積、所得など、一定の条件を満たす必要があります。主な要件は以下のとおりです。
【認定長期優良住宅・認定低炭素住宅】
- 省エネ性能が高い住宅として、最も高い借入限度額が設定
- 子育て世帯・若者夫婦世帯は上限額の上乗せ措置あり
【ZEH水準省エネ住宅】
- 認定住宅に次ぐ水準の借入限度額
- 子育て世帯・若者夫婦世帯は上限額の上乗せ措置あり
【省エネ基準適合住宅】
- 一定の省エネ性能を満たす住宅として、標準的な借入限度額
【その他の住宅(省エネ基準に適合しない住宅)】
- 対象となるのは、建築確認日や建築日が一定要件を満たす場合に限られる
- 借入限度額は低く、控除期間も10年となる
【床面積の要件】
原則
- 50㎡以上
特例
- 40㎡以上50㎡未満
- 合計所得金額1,000万円以下であること
- 子育て世帯・若者夫婦世帯の上乗せ措置を利用する場合は対象外
【所得要件】
原則
- 合計所得金額2,000万円以下
床面積特例(40㎡以上50㎡未満)を利用する場合
- 合計所得金額1,000万円以下
【控除率】
年末時点の住宅ローン残高に対して一律0.7%
これらの要件や具体的な借入限度額は、入居した年度や住宅の区分、税制改正の内容によって変更される可能性があります。
住宅ローン控除を利用する際は、必ず最新の制度内容を確認するようにしましょう。
住宅ローン控除でよくある3つの勘違い
住宅ローン控除を正しく活用するには、適用条件や手続きの流れをきちんと理解しておくことが大切です。
制度には見落としやすい点もあり、知らずに進めると控除を受けられなくなるケースもあります。
ここからは、住宅ローン控除を利用するうえで特に注意しておきたい3つのポイントを紹介します。
「いつまでに契約」だけでなく「いつまでに入居」も重要
住宅ローン控除を受けるには、「契約日」や「工事完了日」ではなく、実際に入居した日が重要な判断基準です。
たとえば、建築確認や引き渡しが完了していても、入居が遅れると控除の対象外となることがあります。
原則として、引き渡しから6か月以内に実際に住み始めること(生活の拠点として使用すること)が条件とされています。
こうした点を見落として控除を受け損ねるケースもあるため、契約や工事のスケジュールだけでなく、入居予定日を含めた全体の計画を立てることが大切です。
スムーズに制度を活用するためにも、余裕のあるスケジューリングを意識しましょう。
現行制度は2030(令和12)年末入居まで
現在の住宅ローン控除制度は、2030年(令和12年)12月31日までに入居した場合に適用される、期間限定の制度です。
2026年以降は、税制改正により内容が変更される可能性が高く、制度を活用したい場合は、入居のタイミングに十分注意する必要があります。
また、住宅の価格や建築条件、省エネ性能の有無によっても、控除の適用条件や控除額は異なります。
住宅ローンの金利や物件価格だけでなく、税制面でのメリットも含めて総合的に判断することが重要です。
マイホームの計画は、「減税を受けられるかどうか」だけに偏らず、将来を見据えた堅実なライフプランに基づいて検討することが大切です。
13年必ずフルでもらえるわけではない
「住宅ローン控除=13年間必ず満額受けられる」と思われがちですが、実際には毎年の申告と、適用条件を満たし続けることが必要です。
たとえば、所得税額が控除額を下回る場合、その差額分は控除されません。
共働き世帯や子育て世帯など、誰がローンを組むかによって控除額が変わる点にも注意が必要です。
また、繰り上げ返済によってローン残高が減ると、控除額も小さくなる可能性があります。
さらに、借り換えや住み替えを行う際も、継続して控除を受けられるかどうかの確認が不可欠です。
継続要件などについての詳細は、国税庁の以下のページで確認できます。
控除を最大限に活用するには、「何年まで・いくら戻るか」を事前にシミュレーションし、ライフプラン全体を見据えた設計を行うことが大切です。
いつまでに何をする?住宅ローン控除の手続きと期限の流れ
住宅ローン控除を受けるには、入居後に適切なタイミングで申告や書類の提出が必要です。
ここからは、初年度と2年目以降の手続き、期限を過ぎてしまった場合の対応について順に解説します。
初年度の住宅ローン控除は入居翌年に確定申告と必要書類の提出が必要となる
住宅ローン控除を受ける初年度は、入居した翌年に確定申告を行う必要があります。
申告期間は原則として2月16日〜3月15日ですが、遅れても「還付申告」で対応可能な場合があります。
必要書類としては、次のようなものが求められます。
- 住宅ローンの年末残高証明書
- 登記事項証明書
- 源泉徴収票(給与所得者の場合)
- 売買契約書や請負契約書の写し など
申告時期が忙しい時期と重なることも多いため、書類の準備は早めに進めておくことが大切です。
特に共働き世帯や子育て世帯など、日々忙しい方ほどスケジュールを前倒しで管理することをおすすめします。
2年目以降の住宅ローン控除は勤務先の年末調整または確定申告で手続きを行う
給与所得者の場合、2年目以降の住宅ローン控除は年末調整で受けることができます。
勤務先に必要書類を提出することで、確定申告をしなくても控除が適用されるのが特徴です。
【主な提出書類】
- 控除証明書(税務署から送付される)
- 借入金残高証明書
一方、自営業や副業がある方は、引き続き確定申告が必要になる場合があります。
また、年末調整に間に合わなかった場合も、確定申告で控除を受けることが可能です。
「会社にいつまでに書類を出せばいいか」といったタイミングも事前に確認し、漏れなく対応できるように準備しておきましょう。
住宅ローン控除の申告期限を過ぎた場合でも過去5年分まで遡って手続きが可能
住宅ローン控除の申告期限をうっかり過ぎてしまった場合でも、原則として過去5年分まで遡って申告することが可能です。これを「還付申告」と呼びます。
ただし、早めに手続きを進めた方が安心ですし、還付されるまでの期間も短縮できます。
過去の申告を行う場合でも、必要書類の再取得が必要になることがあるため、時間と手間がかかる点には注意が必要です。
「手続きが面倒」「どこから手をつければいいかわからない」と感じた場合は、無理せず税務署や税理士に相談するのもひとつの選択肢です。
専門家に相談することで、確実かつスムーズに控除を受ける準備を整えられるでしょう。
物件タイプ別|住宅ローン控除が「いつまで」使えるかのポイント
住宅ローン控除の適用条件や控除期間は、物件の種類によって異なります。
ここからは、新築・中古・リフォームの3つのパターンに分けて、それぞれの「いつまでに入居・契約が必要か」や控除期間の違いについて解説します。
新築住宅・長期優良住宅・省エネ住宅の場合
新築住宅や長期優良住宅、省エネ基準を満たす住宅は、住宅ローン控除において最も優遇措置が受けられる物件です。
省エネ性能が高いほど、借入限度額も大きくなり、控除期間も最大13年と長くなります。
たとえば、40平方メートル以上50平方メートル未満の小規模住宅でも、合計所得が1,000万円以下などの条件を満たせば特例が適用される場合があります。
特に、子育て世帯や若年夫婦世帯には優遇枠が設けられているのも注目ポイントです。
「いつまでに建築確認を受けていれば特例を使えるか」や「いつまでに入居すべきか」は年ごとに要件が異なるため、制度の期限を確認したうえで計画的に行動することが重要です。
中古住宅・買取再販住宅の場合
中古住宅であっても、一定の条件を満たせば住宅ローン控除の対象となります。
原則として、新耐震基準(昭和56年6月1日以降に建築確認を受けた住宅)に適合していることが求められます。
また、売主がリフォームを行ったうえで販売する「買取再販住宅」についても、要件を満たせば住宅ローン控除を受けることが可能です。
控除期間は原則として10年間となりますが、入居時期や住宅の省エネ性能によっては、適用内容が異なる場合があることも念頭においておきましょう。
特に、近年は中古住宅でも省エネ基準を満たすリノベーション物件が増えており、一定の条件を満たす場合には、控除期間や借入限度額について優遇措置が講じられるケースもあります。
なお、借入限度額は一律ではなく、住宅の性能や入居した年度、子育て世帯・若年夫婦世帯に該当するかどうかによって変動します。
そのため、具体的な金額については、制度内容を確認したうえで個別に判断することが重要です。
申請の際には、耐震基準適合証明書や増改築等工事証明書など、住宅の状態を証明する書類が必要となる場合があります。
中古住宅や買取再販住宅を検討する際は、購入前の段階で必要書類の有無や取得可否を確認しておくと安心です。
リフォーム・増築・バリアフリー改修の場合
住宅のリフォームや増築、バリアフリー改修を行った場合でも、一定の条件を満たせば住宅ローン控除の対象となります。
主な要件としては、工事完了から6か月以内に入居していることや、工事費用が定められた金額以上であることなどが挙げられます。
控除期間は、原則として10年間です。ただし、制度改正により対象となる工事内容や要件は細かく定められており、すべてのリフォームが無条件で控除対象になるわけではありません。
耐震改修、省エネ改修、バリアフリー改修、同居対応改修など、一定の目的や基準を満たす工事であることが必要となります。
また、住宅ローンを利用してリフォームを行う場合でも、借入期間や返済条件によっては控除の対象外となるケースがあります。
適用を受けるためには、増改築等工事証明書など、工事内容を証明する書類の提出が求められる点にも注意が必要です。
リフォームによる住宅ローン控除は、新築や中古住宅の取得とは要件が異なるため、計画段階で制度の対象となるかを確認しておくことが重要です。
不明点がある場合は、事前に自治体や専門家へ相談し、適用可否をしっかり把握したうえで進めると安心でしょう。
いつまで住宅ローン控除が続くかを考慮して資金計画を立てることが大切
住宅ローン控除には、適用期間があるため、控除が終わったあとの家計にも備えておくことが大切です。
先述の通り、繰り上げ返済をしすぎるとローン残高が減り、控除額が縮小されるケースもあります。
また、住宅ローン控除と他の節税制度(たとえばふるさと納税など)を併用する際には注意が必要です。
特に住宅ローン控除の控除額が大きい年は、他の控除の効果が薄れる場合もあるため、トータルでの税額を見ながら計画を立てましょう。
数字の変化が不安な場合は、シミュレーションツールを活用しながら資金計画を立てると、将来の見通しが立てやすくなるでしょう。
ウスイホームなら住宅購入から控除の疑問までサポート
ウスイホームは1976年創業、横浜・湘南・横須賀エリアを中心に豊富な実績を持つ不動産会社です。
住宅ローン控除の対象となる「ZEH水準省エネ住宅」など、優遇措置のある物件も取り扱っており、制度の要件に合った物件選びをお手伝いいたします。
また、契約日や入居時期などの条件を踏まえたスケジュール提案にも対応しております。まずはお気軽にご相談ください。
▼横浜・湘南・横須賀エリアで住宅ローンについてのご相談はこちら▼
ウスイホーム | 横浜・湘南・横須賀の不動産情報サイト
住宅ローン控除の「いつまで?」の疑問解消は、情報整理とプロへの相談で
住宅ローン控除を正しく受けるには、適用期限や控除期間、入居期限、申告期限などの情報を整理して把握することが重要です。
制度の内容は、税制改正によって変わる可能性があるため、国税庁・国土交通省などの公的機関の情報も定期的に確認するようにしましょう。
不安な場合や判断に迷うときは、不動産会社の担当者のほか、税理士やファイナンシャルプランナーなどの専門家に相談するのもひとつの方法です。
控除を最大限に活かすためにも、早めの情報収集と準備を心がけましょう。
横浜市の一戸建て物件(新築・中古・建売)購入情報
湘南の一戸建て物件(新築・中古・建売)購入情報
横須賀市の一戸建て物件(新築・中古・建売)購入情報
藤沢市の一戸建て物件(新築・中古・建売)購入情報
| 監修者 海沼 仁(カイヌマ ヒロシ) ウスイホーム株式会社 代表取締役社長 【経歴】 大学時代は不動産評価論を専攻。 卒業後、1997年にウスイホーム株式会社入社。売買仲介部門の新人賞を受賞。 2001年、新店の上大岡店店長に就任。以降、各店店長を歴任。特に新店舗の立ち上げを得意とし、後にエリアマネージャーに抜擢される。 2012年より取締役に就任。主に横浜、湘南エリアでの商圏拡大に尽力している。 2021年には創業45周年を機に、SDGs推進に取り組む「ウスイグループSDGs宣言」を制定。地域貢献活動にも力を入れている。 2025年4月、ウスイホーム株式会社代表取締役社長に就任。 地域密着型営業で築き上げてきた不動産業界のキャリアと実績から、顧客の信頼も厚く、幅広い人脈を持つ。著名人・有名人からの相談や紹介も多い。 【資格】 宅地建物取引士 CPM(米国不動産経営管理士) 日本RSP協会 不動産仲介士 試験問題監修委員 |
| 執筆者 ウスイホーム株式会社 広報チーム 1976年に神奈川県で創業。お客様と地域の発展のため、住宅に係わるあらゆるお手伝いをさせて頂いております。長年にわたり蓄積してきた知見を活かし、新築戸建てや中古戸建てを検討・購入する際に役立つ最新情報を発信しています。 お問い合わせURL https://www.usui-home.com/contact |
関連記事
-
新築一戸建て
 公開日: 2026.09.08
建売のオプションは本当に必要?後悔しない優先順位と予算の考え方
建売住宅のオプションは本当に必要なのか迷っている方に向けて、標準仕様との違いや選ぶタイミング、優先順位の考え方をわかりやすく解説します。照明・カーテンレール・網戸など入居前に確認したい必須オプションから、食洗機や防犯設備などおすすめ設備、費用相場や値引きの可能性まで紹介。後悔しないための予算の考え方や選び方のポイントをまとめています。
-
新築一戸建て
 公開日: 2026.09.03
新築の固定資産税はいつから払う?支払い時期・計算方法・減税制度を解説
新築の固定資産税はいつから払うのかをわかりやすく解説。納税開始のタイミングや計算方法、減税制度、税額シミュレーション、注意点まで詳しく紹介します。固定資産税の仕組みを理解し、安心して資金計画を立てたい方は参考にしてください。
-
新築一戸建て
 公開日: 2026.09.02
新築建売住宅の諸費用はいくら?目安と内訳、手付金やローンに組み込めるかも解説
新築建売住宅の諸費用はいくらかかる?目安は物件価格の5〜10%。仲介手数料・登記費用・税金・保険料などの内訳や、手付金の考え方、ローンに組み込めるかまで初心者向けにわかりやすく解説します。
-
新築一戸建て
 公開日: 2026.08.31
家を買うと決めたらまずやることは?新築戸建て購入の流れと準備を初心者向けに解説
家を買うと決めたら何から始めるべきかを初心者向けに解説。新築戸建て購入の流れや住宅ローン、予算計画、諸費用、スケジュール、失敗しないための注意点までわかりやすく紹介します。
-
新築一戸建て
 公開日: 2026.07.22
家を買う流れをわかりやすく解説|新築戸建て(建売)の購入手順と入居までの期間
家を買う流れや新築戸建て(建売)の購入手順を、物件探しから住宅ローン審査、契約、引き渡しまでわかりやすく解説します。入居までの期間目安や事前準備、内覧時の確認ポイントも紹介し、初めての家購入を安心して進められるようサポートします。
-
新築一戸建て
 公開日: 2026.01.16
建売住宅のデメリットは?後悔しない選び方を専門家が解説
建売住宅のデメリットや注意点をわかりやすく解説。注文住宅との違いや、購入前に確認すべきポイント、後悔しない選び方まで詳しく紹介します。失敗しない家選びに役立つ情報満載です。
-
新築一戸建て
 公開日: 2025.04.23
【2026年最新】マンションと戸建て、買うならどっちがいい? 価格・メリット・デメリットを比較
戸建てとマンション、どっちを選ぶべきか迷っていませんか?この記事では、購入価格や維持費、そして日々の住み心地の観点から、戸建てとマンションを徹底比較。それぞれのメリット・デメリットを分かりやすく解説し、後悔しない住まい選びのヒントを紹介します。
-
新築一戸建て
 公開日: 2025.03.14
建売住宅とは? 注文住宅や分譲住宅との違い、メリットやデメリットまで解説
建売住宅について、注文住宅や分譲住宅との違いも含めて解説します。メリットやデメリット、後悔しないためのポイントも押さえ、後悔のない住宅選びを実現しましょう。
-
新築一戸建て
 公開日: 2025.02.14
戸建ての庭は必要?庭付き・庭なしそれぞれのメリットと後悔しない選び方を解説
庭付き・庭なし戸建ての魅力やデメリット、費用の目安を解説。神奈川県横浜市、湘南、横須賀市の庭付き新築戸建て相場も紹介します。


